Na hranici úvěrového podvodu. Nebo až za ní
Spotřebitelé mohou podlehnout svodům určitých specializovaných firem, za nimiž stojí i někteří advokáti, a které aktivně nabízejí možnost již podepsaný a třeba i splacený úvěr napadnout.
Dělají to velmi sofistikovaně, někdy však až na hraně nekalé soutěže a nekalé reklamy. Prostřednictvím speciálních marketingových nástrojů včetně zapojení cílených reklam a služeb call center tak nabízejí svým potenciálním klientům údajně stoprocentní šanci na úspěch a vrácení zaplacených úroků. Nic takového ale samozřejmě nikdy garantovat nemohou.
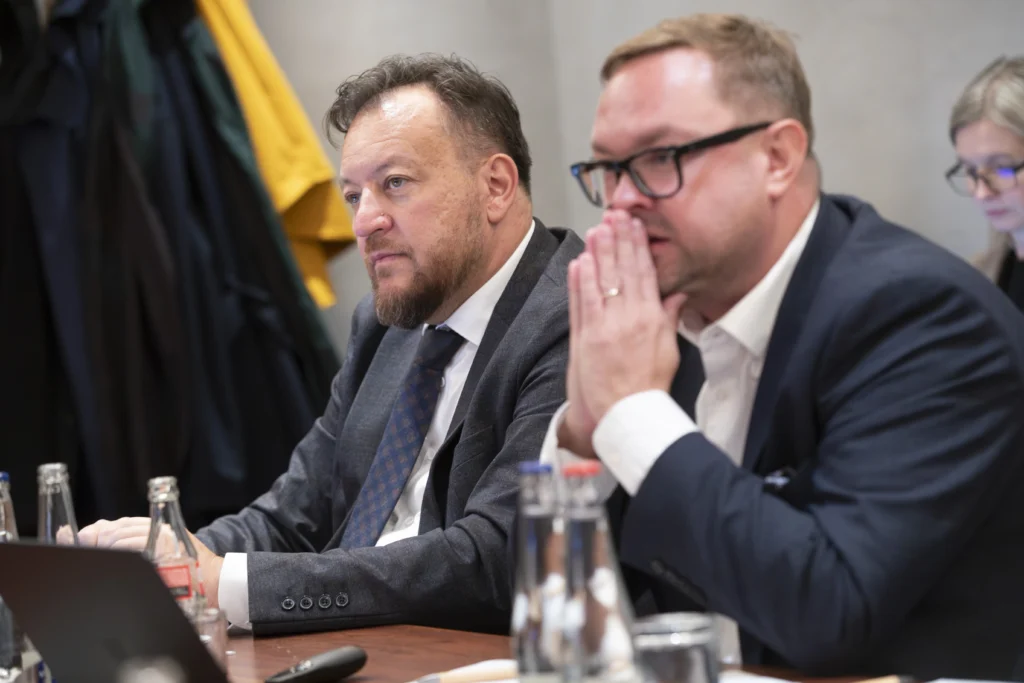
Spotřebitelé se navíc nechávají v některých případech dohnat až k možnému spáchání úvěrového podvodu, a to když se dostanou ve svých následných tvrzeních na hranu skutečnosti nebo dokonce za ni. Některými takto podnikajícími společnostmi jsou k tomu dokonce nabádáni. Riziko ale nesou dál spotřebitelé. Padla tak už řada souvisejících trestních oznámení a rovněž již několik podmíněných odsouzení.
Problémy ekonomiky budou přibývat
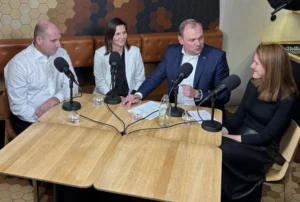
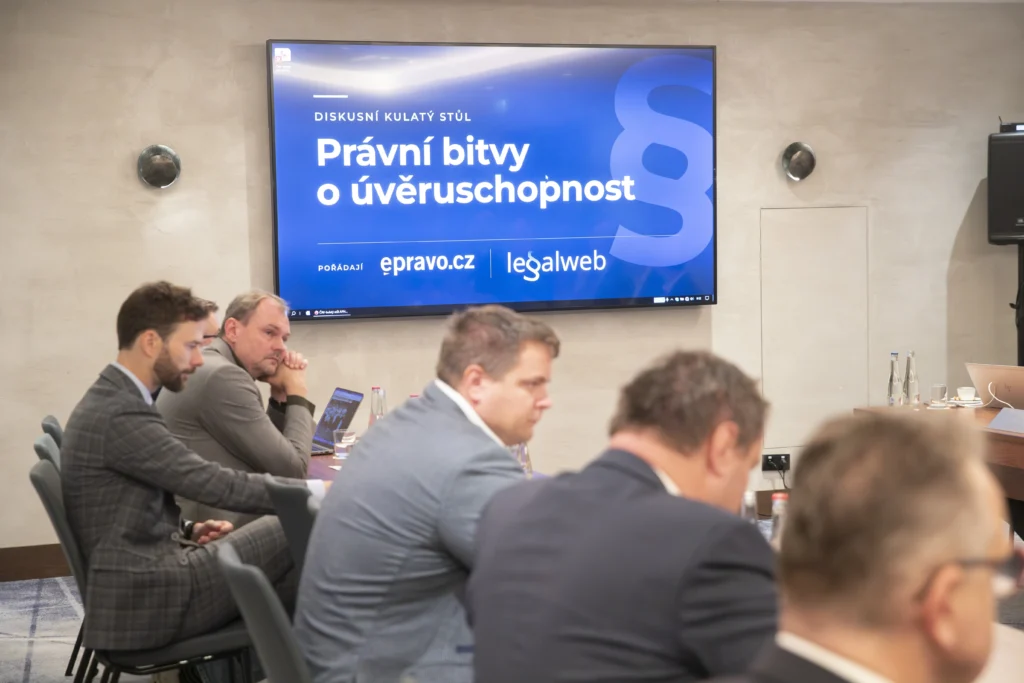
Z makroekonomického pohledu přitom platí, že související problémy budou postupně spíše narůstat, jak ve zmíněné diskusi pořádané společností epravo.cz a platformou legalweb rozebral Petr Bartoň, hlavní ekonom společnosti Natland.
Vzhledem k rostoucím úrokovým sazbám totiž bude stále atraktivnější hledat cesty, jak nemuset úroky platit. Kvůli proměně pracovního trhu a související nejistotě také do budoucna ještě poroste poptávka po překlenovacích úvěrech, lidé si je budou stále častěji brát ve snaze zachovat si svůj životní standard.
Stát navíc podle Bartoně vytváří představu, že ti, co půjčují, jsou z principu špatní, což může ovlivnit rovněž rozhodování soudů. A vzhledem k nástupu umělé inteligence, bude stále více advokátů hledat nové pracovní příležitosti a třeba se i pouštět do tohoto druhu byznysu.
Počet sporů u finančního arbitra skutečně postupně narůstá. Jak je tedy možné tuto situaci a toto nevhodné vychýlení spravedlnosti řešit?
Co na to Česká advokátní komora
Drtivá většina advokátů se podle Jiřího Matznera, člena Odvolací kárné komise České advokátní komory (ČAK), chová korektně. Stejně jako v jiných profesích se ale podle něj najde část jejích zástupců, která hledá pomyslné hranice, nebo je i přímo překračuje, a to proto, že je to ekonomicky výhodné: „Uvědomujeme si, že někteří advokáti jsou napojeni na zdánlivě bohulibé organizace, které mají lidem pomáhat a které generují obrovské množství dlužníků, kteří zpětně napadají svou úvěruschopnost. Advokát pak jejich podání – můžou jich být i stovky měsíčně – často jen podpisuje, ty klienty vůbec nevidí. Právě to ale může být v rozporu s etickými pravidly advokátní praxe. Přijímáme v tomto ohledu všechny podněty, jen na jejich základě můžeme s takovýmto jednáním bojovat.“
„Existují i takové případy, kdy si advokáti zakládají poradenské společnosti, které vlastně poskytují služby, jež jsou výkonem advokacie. Tím porušují zákon i stavovské předpisy, na ony společnosti už ale nedopadá regulace, nemohou být kontrolovány, nemají odpovědnost. I takovéto případy ale řešíme, někdy i na základě podnětů ministerstva spravedlnosti, které upozorňují soudy,“ dodává dále Jiří Matzner s tím, že advokátní oslovování neklientů e-mailem nebo prostřednictvím call center je stavovskými předpisy zakázané.
„Česká advokátní komora na jedné straně nemůže a ani nechce rozhodovat, které spory mají advokáti vést. To by bylo v přímém rozporu s principem nezávislosti advokacie. Úlohou ČAK je však na druhé straně dbát na to, aby advokáti při zastupování klientů dodržovali zákon a profesní etiku. A to platí bez ohledu na to, zda zastupují spotřebitele nebo finanční instituce,“ konstatuje Ondřej Trubač, místopředseda České advokátní komory. Ta bojuje rovněž proti takzvaným vinklářům, tedy lidem, kteří poskytují právní služby bez potřebného oprávnění.
„Česká advokátní komora vnímá boj proti vinkláření především jako ochranu klientů, nikoli jako ochranu advokátů před konkurencí. Aktivně upozorňuje na případy neoprávněného poskytování právních služeb, shromažďuje podněty a spolupracuje s příslušnými orgány, zejména Ministerstvem spravedlnosti. Vůči advokátům, kteří se na vinklářských praktikách podílejí nebo jim poskytují krytí, může uplatňovat svou kárnou pravomoc. Důležitým krokem bylo zpřísnění právní úpravy, přičemž nyní je zásadní především důsledné vymáhání existujících pravidel. Cílem ČAK není omezovat legitimní podnikání, ale zajistit, aby právní služby poskytovaly osoby, které za ně nesou odpovědnost a poskytují klientům odpovídající profesní záruky.“
Kdo všechno riskuje trestní postih?
„Existují stovky až tisíce případů, kdy jsou v rámci sporů vedených finančním arbitrem jednotliví spotřebitelé zastupováni jedním advokátem. To už není výkon advokacie. Když se poté klient ocitne v problémech, advokát už mu nepomůže,“ shrnul objevující se nežádoucí praxi advokát Tomáš Trojan, zastupující Asociaci poskytovatelů nebankovních úvěrů.
„Pokud nějaký advokát, třeba i predátorským způsobem, radí svému klientovi, kterého ani neviděl a pravděpodobně ho ani nezná jménem, aby před finančním arbitrem něco tvrdil a nedovysvětlí mu všechny konotace – pokud bude před finančním arbitrem říkat, že úvěrujícímu něco zamlčel, pak je legitimní otázkou, zda se nedopustil úvěrového podvodu – pak nejen, že neplní všechny své stavovské povinnosti, ale přivádí klienta do ohrožení trestněprávní sankcí nebo alespoň policejním prověřováním,“ uvedl v rámci diskuse advokát Jakub Šefrna, partner a vedoucí trestního týmu kanceláře Chrenek, Toman, Kotrba.
Pokud je tedy aktuální atmosféra prodlužnická, v těchto případech podle něj k ochraně dlužníků rozhodně nedochází. „Je správné se bavit také o tom, kdo spotřebitelům takovéto jednání poradil a zda nejde o formu trestné součinnosti,“ konstatoval Šefrna. Podle Jiřího Matznera by mohl být takovýto poradce označen za návodce nebo pomocníka k úvěrovému podvodu.
Jakub Šefrna dále konstatoval: „Potřebujete k tomu důkazy a pokud je do takovéto činnosti zapojeno hodně lidí v rámci jedné firmy a podobně, bude to pro orgány činné v trestním řízení těžké uchopit. Technicky vzato to ale možné je.“
Jak rozhoduje Nejvyšší soud
V době konání kulatého stolu byl v příslušných výborech Senátu projednáván vládní návrh rozsáhlé novely zákona o spotřebitelském úvěru, který transponuje novelizovanou evropskou směrnici o spotřebitelských úvěrech (CCD 2). Návrh je výsledkem mimořádně rozsáhlých, detailních a věcně vedených konzultací mezi ministerstvem financí, profesními sdruženími poskytovatelů spotřebitelských úvěrů, ČNB, úřadem finančního arbitra a zástupců neziskových organizací v oblasti dluhového poradenství. Z pohledu poskytovatelů spotřebitelských úvěrů lze za významnou změnu správným směrem považovat zejména úpravu ustanovení § 87 zákona o spotřebitelském úvěru. Ta v procesu posuzování úvěruschopnosti a následků jejího nesprávného posouzení zvýrazňuje prvek materiality v podobě vyvratitelných právních domněnek: reflektuje tak, přinejmenším zčásti, i aktuální konstantní judikaturu Nejvyššího soudu v těchto otázkách.
Jak upozornila Irena Galoczová, gestorka Komise pro spotřebitelské otázky České bankovní asociace, současná definice je provedena z evropských směrnic, českým specifikem je přidání sankce absolutní neplatnosti úvěrové smlouvy v případě, kdy nebylo posouzení úvěruschopnosti provedeno v souladu se zákonem. Banky ale podle Galoczové financují spotřebitele odpovědně, poměr napadaných úvěrů u nich je velmi nízký. Stejně tak je mimořádně nízký, a to dlouhodobě, podíl ohrožených či nesplácených spotřebitelských úvěrů poskytnutých bankami, a to i v evropském srovnání.
Praxi by tak podle ní pomohlo respektování aktuální judikatury Nejvyššího soudu: „Ten ve svých rozhodnutích dlouhodobě akcentuje materiální hledisko posuzování úvěruschopnosti. Znamená to, že chráněn má být pouze ten spotřebitel, který úvěruschopný nebyl. Nejvyšší soud tak nebere v potaz ryze formální pochybení věřitelů při posouzení úvěruschopnosti. Ochranu neplatnosti úvěrové smlouvy si zaslouží pouze ti spotřebitelé, kterým byl poskytnut úvěr, přestože jej nebyli schopni splácet. Myslíme si, že ochrana by měla být poskytnuta opravdu jen potřebným, kterým úvěr objektivně neměl být poskytnut, nikoli těm, kteří úvěruschopní objektivně byli.“
Podle Galoczové by tak bylo vhodné, aby se tato rozhodovací praxe propsala rovněž do rozhodnutí nižších soudů, stále totiž podle ní není jednoznačně akceptována.
Lenka Červáková, předsedkyně výboru pro financování spotřebitelů České leasingové a finanční asociace upozornila rovněž na to, že úřad finančního arbitra právě s názory Nejvyššího soudu polemizuje a tvrdí, že by při jejich přijetí mohli věřitelé na posuzování úvěruschopnosti zcela rezignovat. „Takto to ale nefunguje. Všichni jsme licencováni Českou národní bankou, která je velmi přísná a musíme ji velmi pečlivě dokládat, jak úvěruschopnost ověřujeme.“
Česká národní banka, stejně jako zákon o spotřebitelském úvěru požaduje, aby docházelo k porovnání příjmů a výdajů spotřebitelů. I když podle Červákové existuje například Výzkumná zpráva Vysoké školy ekonomické, podle níž může být informace o příjmu klienta upozaděna, protože existují jiné statistické údaje, typu věku, bydliště, rodinného stavu a podobně, díky nimž lze velmi spolehlivě určit, jestli bude spotřebitel schopen úvěr splácet.
Hodí se dodat, že k diskusi byli pozváni rovněž zástupci finanční arbitra a Nejvyššího soudu, stejně jako příslušných ministerstev, nezúčastnili se jí ale.
Definice úvěruschopnosti problémy vyřeší
Účastnici diskusního kulatého stolu o úvěruschopnosti se shodli na tom, že je užitečné pečlivě sledovat rozhodovací praxi Nejvyššího soudu v oblasti spotřebitelského financování a přispívat k její absorpci v rozhodovací praxi soudů nižšího stupně i dalších příslušných orgánů a úřadů. Pokud by případně Nejvyšší soud přistoupil k sepsání souhrnného výkladového stanoviska například v otázce posuzování úvěruschopnosti a soukromoprávních následků jejího nesprávného posouzení, může se takové stanovisko stát podkladem a podnětem k další debatě o zpřesnění příslušné právní úpravy.
Nutné je respektovat i rozhodovací praxi a přístup Nejvyššího soudu ČR, který se dá jednoduše shrnout tak, že pokud byl klient reálně úvěruschopný, pak případné nedostatky, které mohly nastat při posouzení jeho možnosti úvěr splácet, nemají vliv na platnost smlouvy.
Jak totiž připomněl prezident České asociace věřitelů Pavel Staněk, spravedlivý systém má chránit obě strany. Věřitelé se v Česku obecněji dostávají do pozice slabší strany – soudy jim sice dávají za pravdu, skutečně vymoci peníze už ale nebývá jednoduché. Což je další vychýlení spravedlnosti.